Créditos de trocas e devoluções ficavam esquecidos na conta. O usuário só descobria o saldo no fim do checkout, ou nem isso.
Arezzo&Co
Fluxo de Créditos ZZ Mall
Dinheiro parado que vira nova compra
Como a visibilidade do saldo de trocas transformou um passivo operacional em alavanca de receita.
- Empresa
- Arezzo&Co
- Produto
- App ZZ Mall
- Plataforma
- iOS e Android
- Meu papel
- Product Designer end-to-end: discovery, fluxos, UI e protótipo
- Time
- Eu, como designer única, em parceria com o PO
Dados internos mostraram que quem usa crédito tem ticket médio 25% maior. Depois de 60 dias, a chance de uso cai drasticamente.
Levei o saldo para a sacola e para Minha Conta e desenhei 4 cenários de pagamento híbrido.
Mais créditos reinvestidos, compras de maior valor e menos dúvidas no SAC sobre reembolso e troca.
Dinheiro do cliente parado dentro da conta
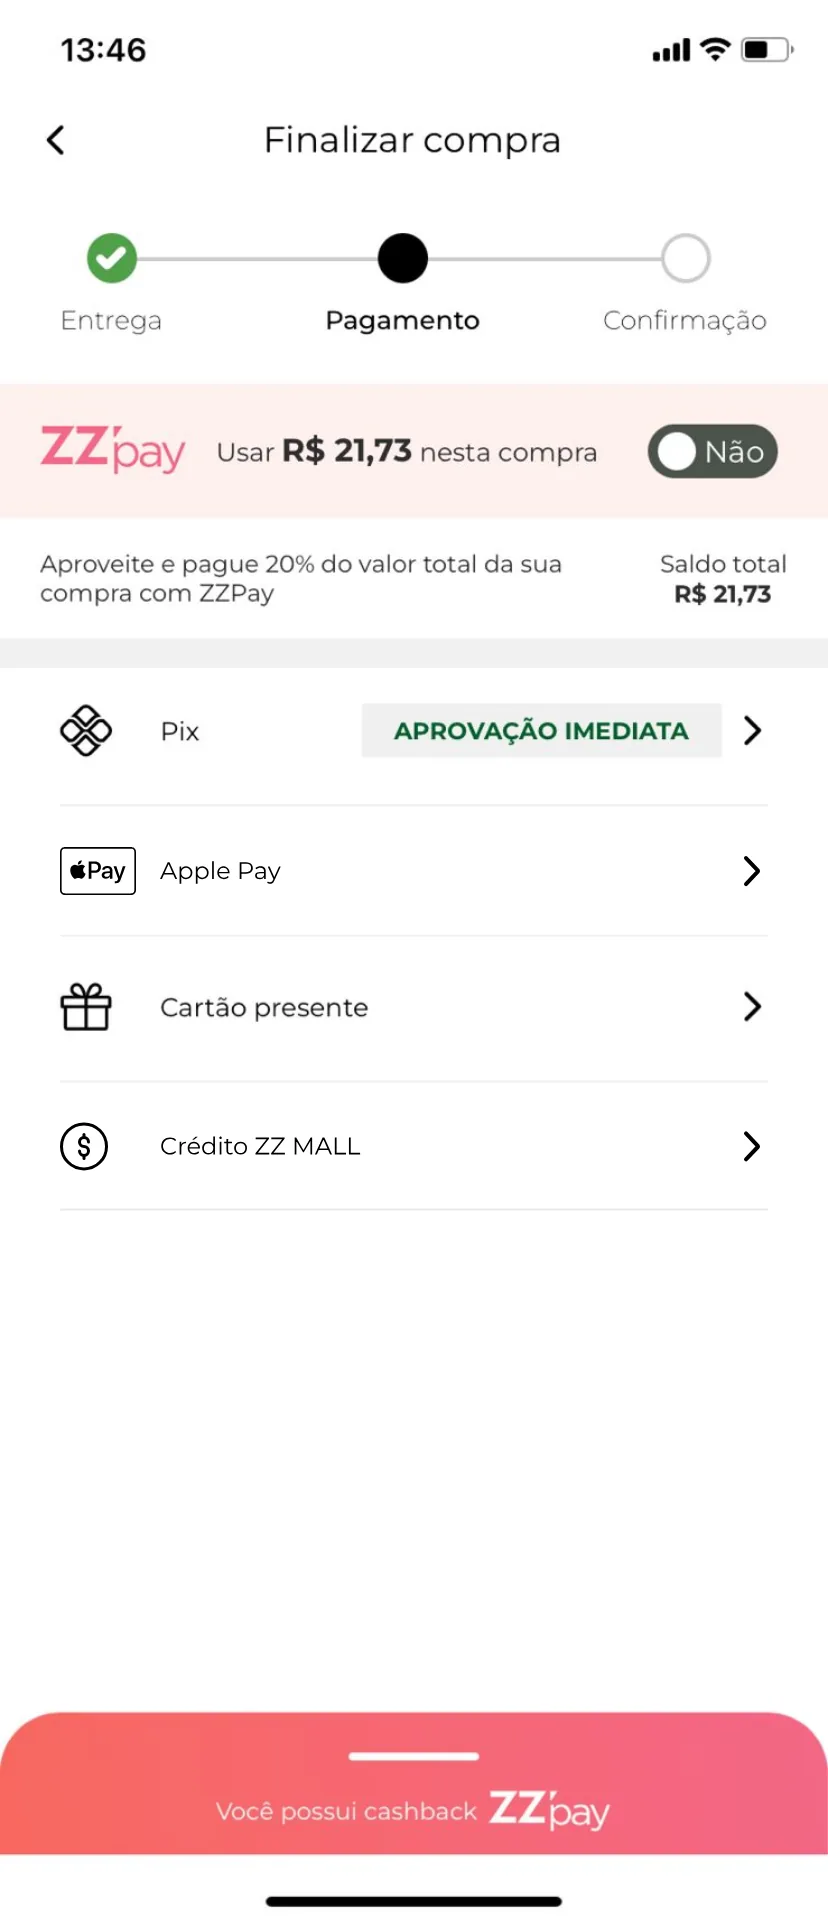
No ZZ Mall, trocas e devoluções viram crédito na conta do cliente. Havia um volume alto desse “dinheiro parado”: créditos que não eram reinvestidos em novas compras, gerando capital estagnado e baixa retenção.
Crédito invisível
O cliente não sabia que tinha saldo até chegar ao fim do checkout, ou precisava procurar fundo nas configurações da conta.
Capital estagnado
O saldo que não é usado vira passivo para a empresa e não volta como venda.
Dúvidas no SAC
Sem clareza na interface, perguntas sobre reembolso e troca acabavam no atendimento.
Objetivos do projeto
- Dar visibilidade ao saldo no momento da decisão de compra
- Incentivar o uso do crédito em novas compras
- Facilitar o pagamento híbrido: crédito somado a outros meios
- Reduzir dúvidas sobre reembolso e troca
O que os dados mostraram
Na imersão, cruzei dados internos com pesquisas de comportamento de compra (desk research). Dois padrões mudaram a forma de olhar o problema.
O custo do esquecimento
Grande parte dos clientes não usava o crédito nos primeiros 30 dias. Depois de 60 dias, a chance de uso caía drasticamente.
O potencial de upsell
Quem usa crédito numa nova compra tem ticket médio 25% maior. O cliente encara o saldo como um desconto garantido e compra algo de maior valor, pagando só a diferença.
O problema real
O cliente só descobria o crédito no fim do checkout, quando a decisão de compra já estava tomada.
Mapeamento da jornada
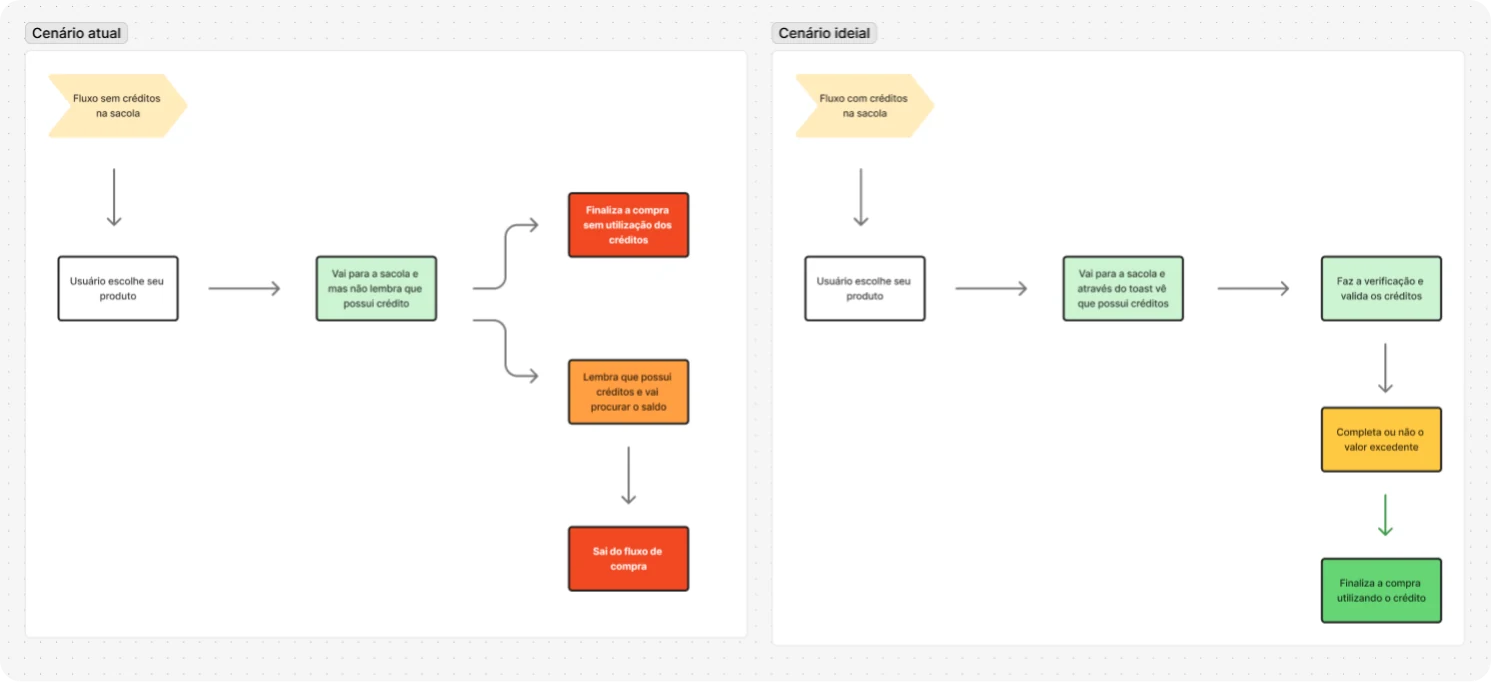
Mapeei a jornada de quem tem crédito no cenário atual e desenhei o cenário ideal, para enxergar em que ponto o saldo deveria aparecer.
O que isso me mostrouNo cenário atual, o cliente só descobria o crédito no fim do checkout ou nas configurações da conta. O ideal era trazer o saldo para o momento da decisão.
Três princípios para transformar crédito em compra
Baseei a solução em heurísticas de Nielsen e em psicologia econômica. Cada princípio responde a um dos dados acima.
Visibilidade do status
Heurística 1 de Nielsen: o cliente precisa saber, em tempo real, o que possui. O crédito não pode ser surpresa, tem que ser ferramenta de compra.
Responde aO crédito descoberto só no fim do funil.
Efeito dotação
Na psicologia econômica, valorizamos mais o que já é nosso. Mostrar “Você tem R$ 50,00” ativa a aversão à perda: deixar o saldo parado passa a parecer perder dinheiro.
Responde aO custo do esquecimento depois de 30 dias.
Reconhecimento em vez de memorização
Heurística 6 de Nielsen: tirar do cliente a carga de lembrar se tem saldo daquela devolução.
Responde aO cliente que não lembra do crédito e não volta para usá-lo.
As decisões, uma a uma
Para cada decisão: o problema, o que eu fiz e por que fiz assim.
Efeito dotação
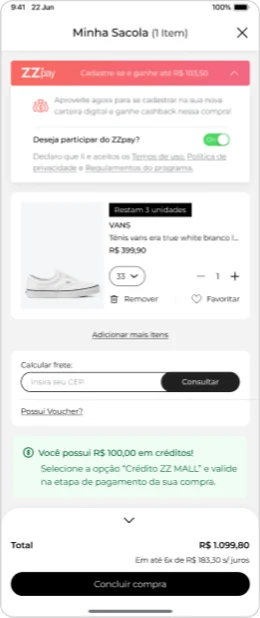
Mostrar o saldo na sacola, no momento da decisão
Problema
O crédito só aparecia no fim do checkout, quando já não influenciava a escolha do que comprar.
Decisão
Implementei um aviso claro de saldo disponível na sacola, que funciona como um gatilho final para converter a venda.
Por quê
Visibilidade do status e efeito dotação: o saldo aparece quando ainda pode mudar a decisão, e deixá-lo parado passa a parecer uma perda.
Visibilidade do status
Minha Conta com feedback de recompensa
Problema
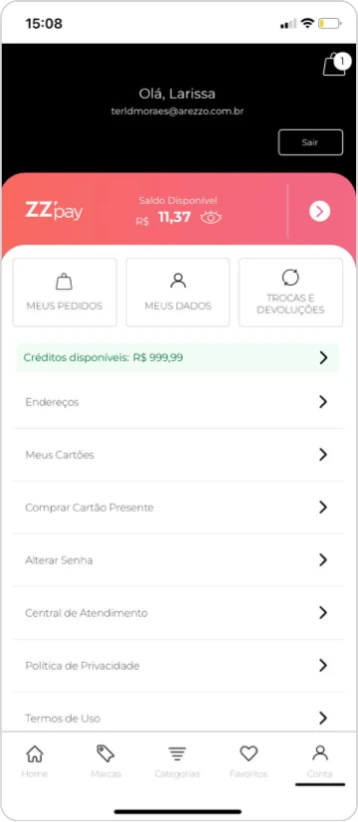
A área de créditos era difícil de achar e não comunicava quando havia saldo.
Decisão
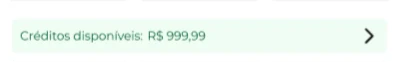
Redesenhei a área de créditos em dois estados. Sem crédito: interface limpa e informativa. Com crédito: cor de destaque verde e tipografia mais pesada para evidenciar o saldo positivo.
Por quê
O feedback visual instantâneo transforma o saldo em sensação de recompensa.
Visibilidade do status
Acessibilidade num fluxo financeiro
Problema
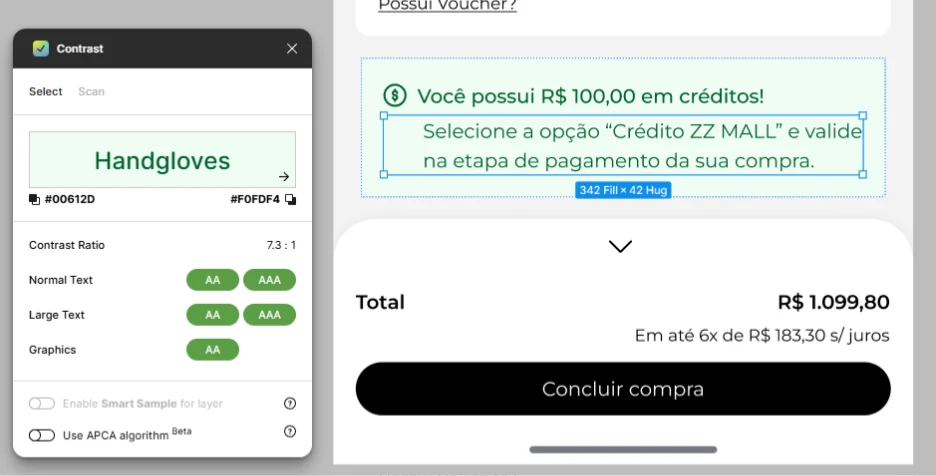
Informação financeira crítica não pode depender de quem enxerga bem todas as cores.
Decisão
Os avisos de saldo usam uma combinação de verdes com contraste acima de 4,5:1 (WCAG AA). O status “Crédito aplicado” não depende só do verde: tem ícone semântico e texto claro.
Por quê
Legibilidade para quem tem baixa visão e compreensão para pessoas daltônicas, especialmente com deuteranopia, evitando erros no momento do pagamento.
Reconhecimento em vez de memorização
Crédito que cobre a compra inteira, com segurança
Problema
Quando o saldo cobre todo o valor, o pagamento deveria ter fricção zero. Mas é uma transação financeira.
Decisão
Mantive o fluxo curto e adicionei uma validação de dois fatores por código.
Por quê
Equilibrar facilidade com a sensação de segurança que o cliente espera de qualquer transação financeira.
Reconhecimento em vez de memorização
Pagamento híbrido sem conta de cabeça
Problema
Crédito + cartão é o cenário mais lucrativo para o negócio, e também o que mais gera ansiedade sobre quanto será cobrado.
Decisão
A interface calcula a diferença automaticamente e mostra “Total − Crédito = A pagar no cartão”. No fluxo crédito + PIX, mantive a mesma estrutura visual e mudei só o método de finalização.
Por quê
Clareza sobre o valor final reduz a ansiedade, e a consistência entre fluxos cria familiaridade.
Visibilidade do status
O cenário mais complexo: crédito, cashback e pagamento
Problema
Além de usar crédito, o cliente pode acumular benefícios do ZZ Pay na mesma compra. Esse foi o maior desafio de arquitetura de informação.
Decisão
Organizei a tela de pagamento com hierarquia clara entre o crédito usado, o cashback ZZ Pay e o meio de pagamento escolhido.
Por quê
Com vários meios de pagamento ao mesmo tempo, a hierarquia da informação é o que faz o cliente entender o preço final.
Como validar e acompanhar
Defini estes indicadores para acompanhar a saúde da feature depois do lançamento:
Taxa de adoção do crédito
O que medirA % de clientes com saldo positivo que aplicaram o crédito no checkout.
ObjetivoValidar se a visibilidade na sacola funciona como o gatilho esperado.
Impacto no ticket médio
O que medirO valor gasto por quem usa crédito versus quem não usa.
ObjetivoConfirmar a hipótese de que o crédito incentiva upsell para itens de maior valor.
Eficiência do checkout
O que medirO tempo de conclusão da compra nos novos fluxos.
ObjetivoGarantir que a decisão de usar crédito não gere fricção nem abandono de carrinho.
Redução de chamados no SAC
O que medirO volume de tickets sobre reembolso e troca.
ObjetivoVerificar se a clareza da interface responde às dúvidas antes que virem atendimento.
O que este projeto me ensinou
- Transformamos a burocracia do crédito de troca em ferramenta de vendas.
- Em cenários com vários meios de pagamento, uma hierarquia de informação bem definida é a chave para o cliente entender o preço final e fechar a compra.
- Tirar do cliente a carga de lembrar que tem dinheiro melhora a experiência e, ao mesmo tempo, transforma um passivo operacional em receita.
- Visão de negócio
- Economia comportamental
- Fluxos complexos
- Acessibilidade (WCAG)
- Definição de KPIs
- Prototipação